

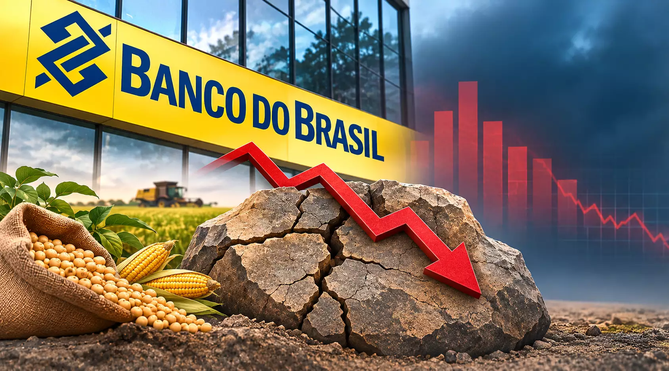
A administração do Banco do Brasil anunciou ao mercado que “o BB vive a pior crise no Agro”. O anúncio poderia ter vindo acompanhado de uma análise com os complementos necessários para evidenciar como a crise começou, qual a sua origem, as razões e as medidas protetivas que deveriam ter sido tomadas. E, ainda, o que deixou de ser feito e por que não foi feito.
Várias entidades sindicais, como a Federação dos Trabalhadores em Empresas de Crédito do Centro-Norte (Fetec-CUT/CN), vêm alertando há mais de um ano a diretoria do Banco do Brasil sobre a deterioração dos números do BB. Agora, com o balanço que confirma por meses seguidos de desempenho operacional negativo, a direção do banco deve assumir que não fez o dever de casa na condução dos negócios, na avaliação de riscos, na percepção de cenários e na não adoção de medidas que poderiam reduzir os danos e ter preparado o banco no momento de crise que se aproximava.
O agro pressiona a crise, mas a gestão do BB, que manteve a estratégia iniciada em 2016, é a maior culpada
A inadimplência na carteira agro subiu de 0,52% em dezembro/2022 para 2,2% em dezembro/2024. Esse novo patamar, no entanto, foi ignorado e nada foi feito para reconhecer a nova realidade.
Pior que isso, no final de 2021 o Conselho Monetário Nacional publicou a Resolução CMN nº 4.966/2021 estabelecendo uma mudança significativa na gestão de risco de crédito: as provisões para operações em atraso passariam, a partir de 1º de janeiro de 2025, a ser estabelecidas em função da perda esperada (o futuro da operação), diferentemente do modelo então vigente de constituição de provisões a partir da perda já incorrida (no passado da operação).
Mas, pelo visto, a Diretoria do BB simplesmente ignorou e não adotou medidas prudenciais, como já foi possível perceber pelo impacto sofrido pelo banco no 1º trimestre de 2025, muito distante da quase normalidade de seus pares. E aqui cabe uma reflexão sobre as razões da falta de ação. Seria falta de experiência para entender o que acontecia, fazer o provisionamento adequado e rever a estratégia de crédito? Como se o barco estivesse em águas calmas, continuou aumentando a exposição na carteira do agronegócio.
O banco saiu de R$ 192 bilhões de crédito ao agronegócio no final de 2020 para R$ 404 bilhões atualmente. Isso representa hoje mais de 30% do total de carteira de crédito do Banco do Brasil. O balanço do terceiro trimestre revela o descuidado da diretoria do BB em relação ao crescimento da inadimplência, que representa hoje cerca de 6,92% do total da carteira. Mas o problema não ocorreu apenas com o setor agrícola. Foi em todas as carteiras, incluindo PF, em torno de 8%, e cartão de crédito, acima de 16%.
O problema não é apenas o volume. É a concentração. O maior cliente do BB detém operação equivalente a 9,1% do Patrimônio de Referência da instituição, e no caso dos 100 maiores, esse percentual alcança 113%. É um padrão de concentração, muito acima dos demais bancos do S1.
A gestão não olhou o risco, não percebeu a deterioração. E, em vez de adotar as medidas prudenciais determinadas pelo Bacen, buscou o governo para que ele tomasse medidas para corrigir o erro na condução da gestão do banco – mas sem sucesso.
Isso tudo, infelizmente, mostra uma sequência de erros e falta de visão estratégica nas análises de risco dos gestores da empresa. E aqui cabem também questionamentos ao Conselho de Administração, que permitiu chegar a essa situação. A resposta é também falta de gestão.
O que vem pela frente
Os dados, números e resultados refletem esses seguidos erros da gestão, o que nos leva a refletir sobre o que virá pela frente.
O lucro de 2026 vem de créditos tributários. Nos 9M26, o resultado antes de tributos foi de R$ 3,4 bi e o imposto foi positivo em R$ 7,6 bi; no Banco Múltiplo houve prejuízo antes de tributos de R$ 3,8 bi.
A administração do BB, conhecendo a evolução da inadimplência após 2023 e ciente da alteração das regras de provisionamento, por prudência, deveria ter reduzido a distribuição de lucros para os acionistas em 2023 e 2024, de forma a fortalecer sua base de capital regulatório para enfrentar os problemas que já se desenhavam naquele período.
Ficou para quem acompanhou o anúncio do balanço o gosto amargo de que em 2027 possivelmente não haverá pagamento de dividendos aos acionistas. A reação do mercado foi imediata, com o BB perdendo em dois pregões mais de 10% do valor de mercado. E abre a perspectiva de uma crise que poderá perdurar, segundo avaliações iniciais de nossas equipes técnicas, até o ano de 2029.
O Banco do Brasil sofre, portanto, o impacto de erros na condução dos negócios. A decisão de não fazer provisões desde 2022 para perdas com o agro (que certamente foi alertada por técnicos do banco), obrigou o BB a provisionar mais de R$ 70 bilhões para a cobertura de crédito ao agro.
A preocupação com o capital é legítima. O nível de alavancagem no que recomenda as regras do acordo de Basileia está abaixo de 11%. A condição de capital mínimo está em 10,8%, com previsão de chegar a 10,5%. O limite regulatório de Basileia é 8%. Ou seja, o banco está operando com pouca margem de segurança.
O pior é que a solução em linguagem rebuscada da diretoria do BB tem sido a possiblidade de ajustar o capital do banco via venda de carteiras e de ativos. Ou seja, o pessoal que não teve capacidade para conduzir a empresa apresenta a solução mágica de reduzir o tamanho do banco para tirá-lo da crise que eles mesmos criaram, fruto de inabilidade para lidar com uma empresa do porte, do tamanho e da complexidade do maior banco do país.
O BB precisa de gestão com conhecimento, experiência e capacidade para traçar estratégia nesse momento. É preciso que o governo adote medidas urgentes para recolocar o BB na direção que o Brasil precisa para se desenvolver no próximo período. E o Banco do Brasil continuar sendo um agente de fomento e fornecedor de crédito para o desenvolvimento do país.
Fonte: Fetec-CUT/CN e Seeb Brasília

 Acessibilidade
 Tela sem cor
 Contraste brilhante
 Contraste inverso
 Aumentar o texto
 Diminuir o texto
 Texto legível